


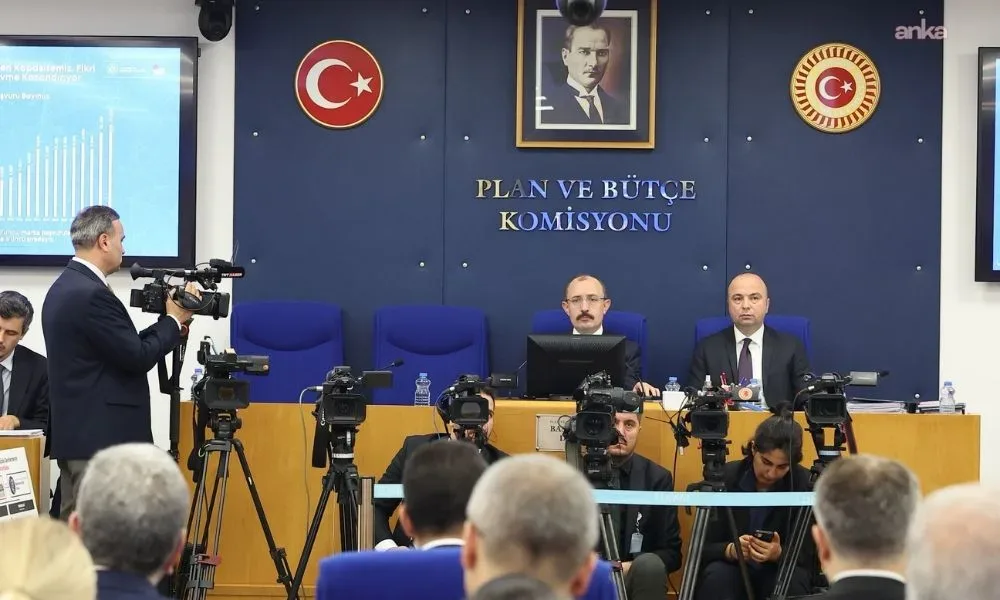
TBMM Plan ve Bütçe Komisyonu’nda görüşülen 2027 Yılı Merkezi Yönetim Bütçe Kanunu Teklifi’nde 27 trilyon 276 milyar lira gider, 23 trilyon 408 milyar lira gelir öngörülüyor. Eğitim, sağlık, savunma ve sosyal yardımlar için ayrılması planlanan kaynakların yanı sıra bütçe açığı, faiz giderleri ve kamu harcamalarının denetimi de görüşmelerin gündeminde.
2027 Yılı Merkezi Yönetim Bütçe Kanunu Teklifi, 16 Ekim’de TBMM Başkanlığına sunuldu. Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, 21 Ekim’de Plan ve Bütçe Komisyonu’nda yaptığı sunumda bütçenin temel büyüklüklerini açıkladı. Bütçenin geneli üzerindeki görüşmeler ise 27 Ekim’de başladı.
Yılmaz’ın komisyona sunduğu verilere göre, 2027 yılında merkezi yönetim bütçe giderlerinin 27 trilyon 276 milyar lira, bütçe gelirlerinin 23 trilyon 408 milyar lira olması öngörülüyor. Buna göre bütçe açığının 3 trilyon 868 milyar liraya ulaşması ve gayrisafi yurt içi hasılaya oranının yüzde 3,5 olması bekleniyor.
2026 yılı sonunda merkezi yönetim bütçe giderlerinin 19 trilyon 660 milyar, bütçe gelirlerinin ise 17 trilyon 28 milyar lira olması bekleniyor. Buna göre bütçe açığının 2 trilyon 632 milyar liraya ulaşacağı tahmin ediliyor.
2027 yılında bütçe gelirlerinin, 2026 yılı gerçekleşme tahminine göre yüzde 37,5 artarak 23 trilyon 408 milyar liraya çıkması öngörülüyor. Vergi gelirlerinin ise yüzde 36,5 artışla 19 trilyon 906 milyar liraya ulaşması hedefleniyor.
Vergi gelirlerinin bileşimine ilişkin hedefleri de açıklayan Yılmaz, doğrudan vergilerin bütçe gelirleri içindeki payının 2027 yılında yüzde 39,9’a çıkarılmasının planlandığını belirtti.
Eğitim ve sağlık bütçede öne çıkıyor
2027 bütçe teklifinde eğitim için yükseköğretim kurumları dahil toplam 3 trilyon 747 milyar lira kaynak öngörülüyor. Bu tutarın merkezi yönetim bütçesindeki payının yüzde 13,7 olması bekleniyor. Milli Eğitim Bakanlığı için 2 trilyon 459 milyar, yükseköğretim kurumları için 872 milyar lira ayrılması planlanıyor.
Sağlık hizmetleri için merkezi yönetim bütçesinden 2 trilyon 134 milyar lira kaynak öngörülüyor. Sağlık Bakanlığı ve yükseköğretim kurumlarının yanı sıra Sosyal Güvenlik Kurumu üzerinden yapılacak harcamalar da dahil edildiğinde sağlık alanına ayrılan toplam kamu kaynağının 4 trilyon 532 milyar liraya ulaşacağı belirtiliyor.
Sosyal yardım bütçesinin 1 trilyon 341 milyar liraya çıkarılması planlanıyor. Bu tutarın bütçeye oranı yüzde 4,9 olarak hesaplanıyor. Elektrik ve doğal gaz destekleri ile ücretlere yönelik vergi istisnaları da dahil edildiğinde sosyal harcamalar için öngörülen toplam kaynak 3 trilyon 406 milyar liraya ulaşıyor.
Tarım için 1 trilyon 305 milyar lira kaynak ayrılması öngörülüyor. Bu tutarın içinde tarımsal kredi destekleri için 325 milyar, tarım sektörü yatırımları için 268 milyar, tarımsal destek programları için 235 milyar lira bulunuyor. Tarımsal yatırım ödeneğinin 174 milyar liralık bölümünün sulama yatırımlarına ayrılması planlanıyor.
Savunma ve güvenlik harcamaları için Savunma Sanayii Destekleme Fonu’na ayrılan kaynak da dahil olmak üzere 3 trilyon 454 milyar lira ödenek öngörülüyor. Bu tutarın merkezi yönetim bütçesinin yüzde 12,7’sine karşılık geldiği bildiriliyor.
Yatırımlar ve teknoloji destekleri
2027 bütçesinde sermaye giderleri için 1 trilyon 855 milyar lira, sermaye transferleri için 750 milyar lira kaynak öngörülüyor. Yatırımları hızlandırma ödeneği için 247 milyar lira ayrılması planlanıyor.
Reel sektör destekleri için tarımsal kredi sübvansiyonları hariç 658 milyar lira ödenek planlanıyor. Bu kapsamda Sosyal Güvenlik Kurumu işveren prim ödemeleri için 351 milyar, Halkbank esnaf kredileri sübvansiyon desteği için 92 milyar, Sanayi ve Teknoloji Bakanlığı teşvik ödemeleri için 73 milyar, ihracat destekleri için 65 milyar lira ayrılması öngörülüyor.
Yatırımların teşvik edilmesi için 1 trilyon 40 milyar, Ar-Ge, yenilik ve tasarım faaliyetlerinin teşvik edilmesi için 368 milyar lira vergi harcaması öngörülüyor. Bu kalemler, doğrudan bütçe ödeneklerinden farklı olarak vergi istisnası ve teşvikleri yoluyla sağlanması planlanan kamu desteğini ifade ediyor.
Deprem bölgesindeki çalışmalar ve afet risklerinin azaltılması için 769 milyar lira kaynak ayrılması planlanıyor. Kentsel dönüşüm ve sosyal konut projeleri de bütçe sunumunda öne çıkan diğer başlıklar arasında yer aldı.
Bütçe açığı ve faiz giderleri tartışıldı
27 Ekim’de bütçenin geneli üzerindeki görüşmelerde milletvekilleri, bütçe açığı ve faiz giderlerinin yanı sıra vergi politikaları ve kamu harcamalarının denetimi konusunda değerlendirmelerde bulundu.
Antalya Milletvekili Cavit Arı, 2027 bütçesinde 3 trilyon 868 milyar lira olarak öngörülen bütçe açığına ve 3 trilyon 976 milyar liralık faiz giderine dikkat çekti. Arı, bütçe açığı ile faiz giderlerinin toplam büyüklüğünü eleştirerek bütçenin ekonomik tercihlerine ilişkin değerlendirmelerde bulundu.
Denizli Milletvekili Yasin Öztürk de bütçe açığı ve faiz giderlerinin yanı sıra vergi gelirlerinin artırılmasının öngörülmesini eleştirdi. Öztürk, bütçenin değerlendirilmesinde vergi yükünün hangi kesimlere yansıyacağının da dikkate alınması gerektiğini söyledi.
Yılmaz ise 2027 bütçesinde faiz giderlerinin gayrisafi yurt içi hasılaya oranının yüzde 3,6 olmasının öngörüldüğünü belirtti. Yılmaz, bütçenin mali disiplinin korunması, kamu harcamalarında etkinliğin artırılması ve dezenflasyon sürecinin desteklenmesi hedefleri doğrultusunda hazırlandığını söyledi.
Kesin hesap ve Sayıştay raporları da Meclis gündeminde
2027 bütçesiyle birlikte 2025 Yılı Merkezi Yönetim Kesin Hesap Kanunu Teklifi ve Sayıştay raporları da Plan ve Bütçe Komisyonu’nda görüşülüyor.
TBMM kayıtlarına göre komisyon sürecinde 230 kamu idaresinin 2027 yılı bütçesi, 228 kamu kurumunun 2025 yılı kesin hesabı ve 252 Sayıştay raporu ele alınıyor.
Sayıştay, 2025 yılı denetimleri kapsamında 708 kamu idaresinde düzenlilik denetimi gerçekleştirdi. Denetimler sonucunda hazırlanan Genel Uygunluk Bildirimi, Dış Denetim Genel Değerlendirme Raporu, Faaliyet Genel Değerlendirme Raporu ve Mali İstatistikleri Değerlendirme Raporu ile kamu idarelerine ilişkin 248 denetim raporu TBMM’ye sunuldu. Mahalli idarelere ilişkin 449 denetim raporu ise ilgili kamu idarelerine gönderildi.
27 Ekim’deki görüşmelerde DEM Parti Antalya Milletvekili Hakkı Saruhan Oluç ile CHP Karabük Milletvekili Cevdet Akay, kamu harcamalarının daha etkin ve şeffaf denetlenmesi amacıyla TBMM bünyesinde “Kesin Hesap Komisyonu” adıyla ayrı bir ihtisas komisyonu kurulmasını talep etti.
Bütçe görüşmelerinin 27 Kasım’da Plan ve Bütçe Komisyonu’nda tamamlanması planlanıyor. Komisyon aşamasının ardından 2027 yılı bütçe teklifi ile 2025 yılı kesin hesap teklifi TBMM Genel Kurulu’nda ele alınacak.
Ayrılan kaynaklar kamu hizmetlerine ne ölçüde yansıyor?
Bütçede eğitimden sağlığa, sosyal yardımlardan yatırımlara kadar farklı alanlara ayrılan kaynakların büyüklüğü, kamu hizmetlerinin ne ölçüde karşılandığını tek başına göstermiyor. Bunun için öngörülen ödeneklerin ne kadarının kullanıldığına, harcamaların hangi hizmetlere dönüştüğüne ve belirlenen hedeflerin gerçekleşip gerçekleşmediğine bakılması gerekiyor.
Bu değerlendirmede 2025 yılı kesin hesapları ve Sayıştay denetim raporları önem taşıyor. Sayıştay’ın denetim raporları, kamu idarelerinin mali işlemleri, mevzuata uygunlukları ve mali yönetim ile iç kontrol sistemlerine ilişkin tespitleri içeriyor.
Sayıştay’ın faaliyet raporlarına ilişkin değerlendirmesinde, 250 kamu idaresinin bütçe hedefleri ile gerçekleşmeleri arasındaki sapmaların nedenlerini açıklamadığı, 33 idarenin ise bütçe hedef ve gerçekleşmelerine hiç yer vermediği belirtildi.
Denetim raporlarında bazı kamu idarelerinde ihale süreçleri, kamu taşınmazlarının kiralanması ve iç denetim mekanizmalarına ilişkin mevzuata aykırılıklar da tespit edildi. Bu bulgular, kamu kaynaklarının kullanımında denetim ve hesap verebilirlik konularını gündeme getiriyor.
2027 bütçesi görüşülürken yalnızca hangi alana ne kadar kaynak ayrıldığı değil, bu kaynakların hangi sonuçları doğuracağı ve harcamaların nasıl denetleneceği de önem taşıyor.
